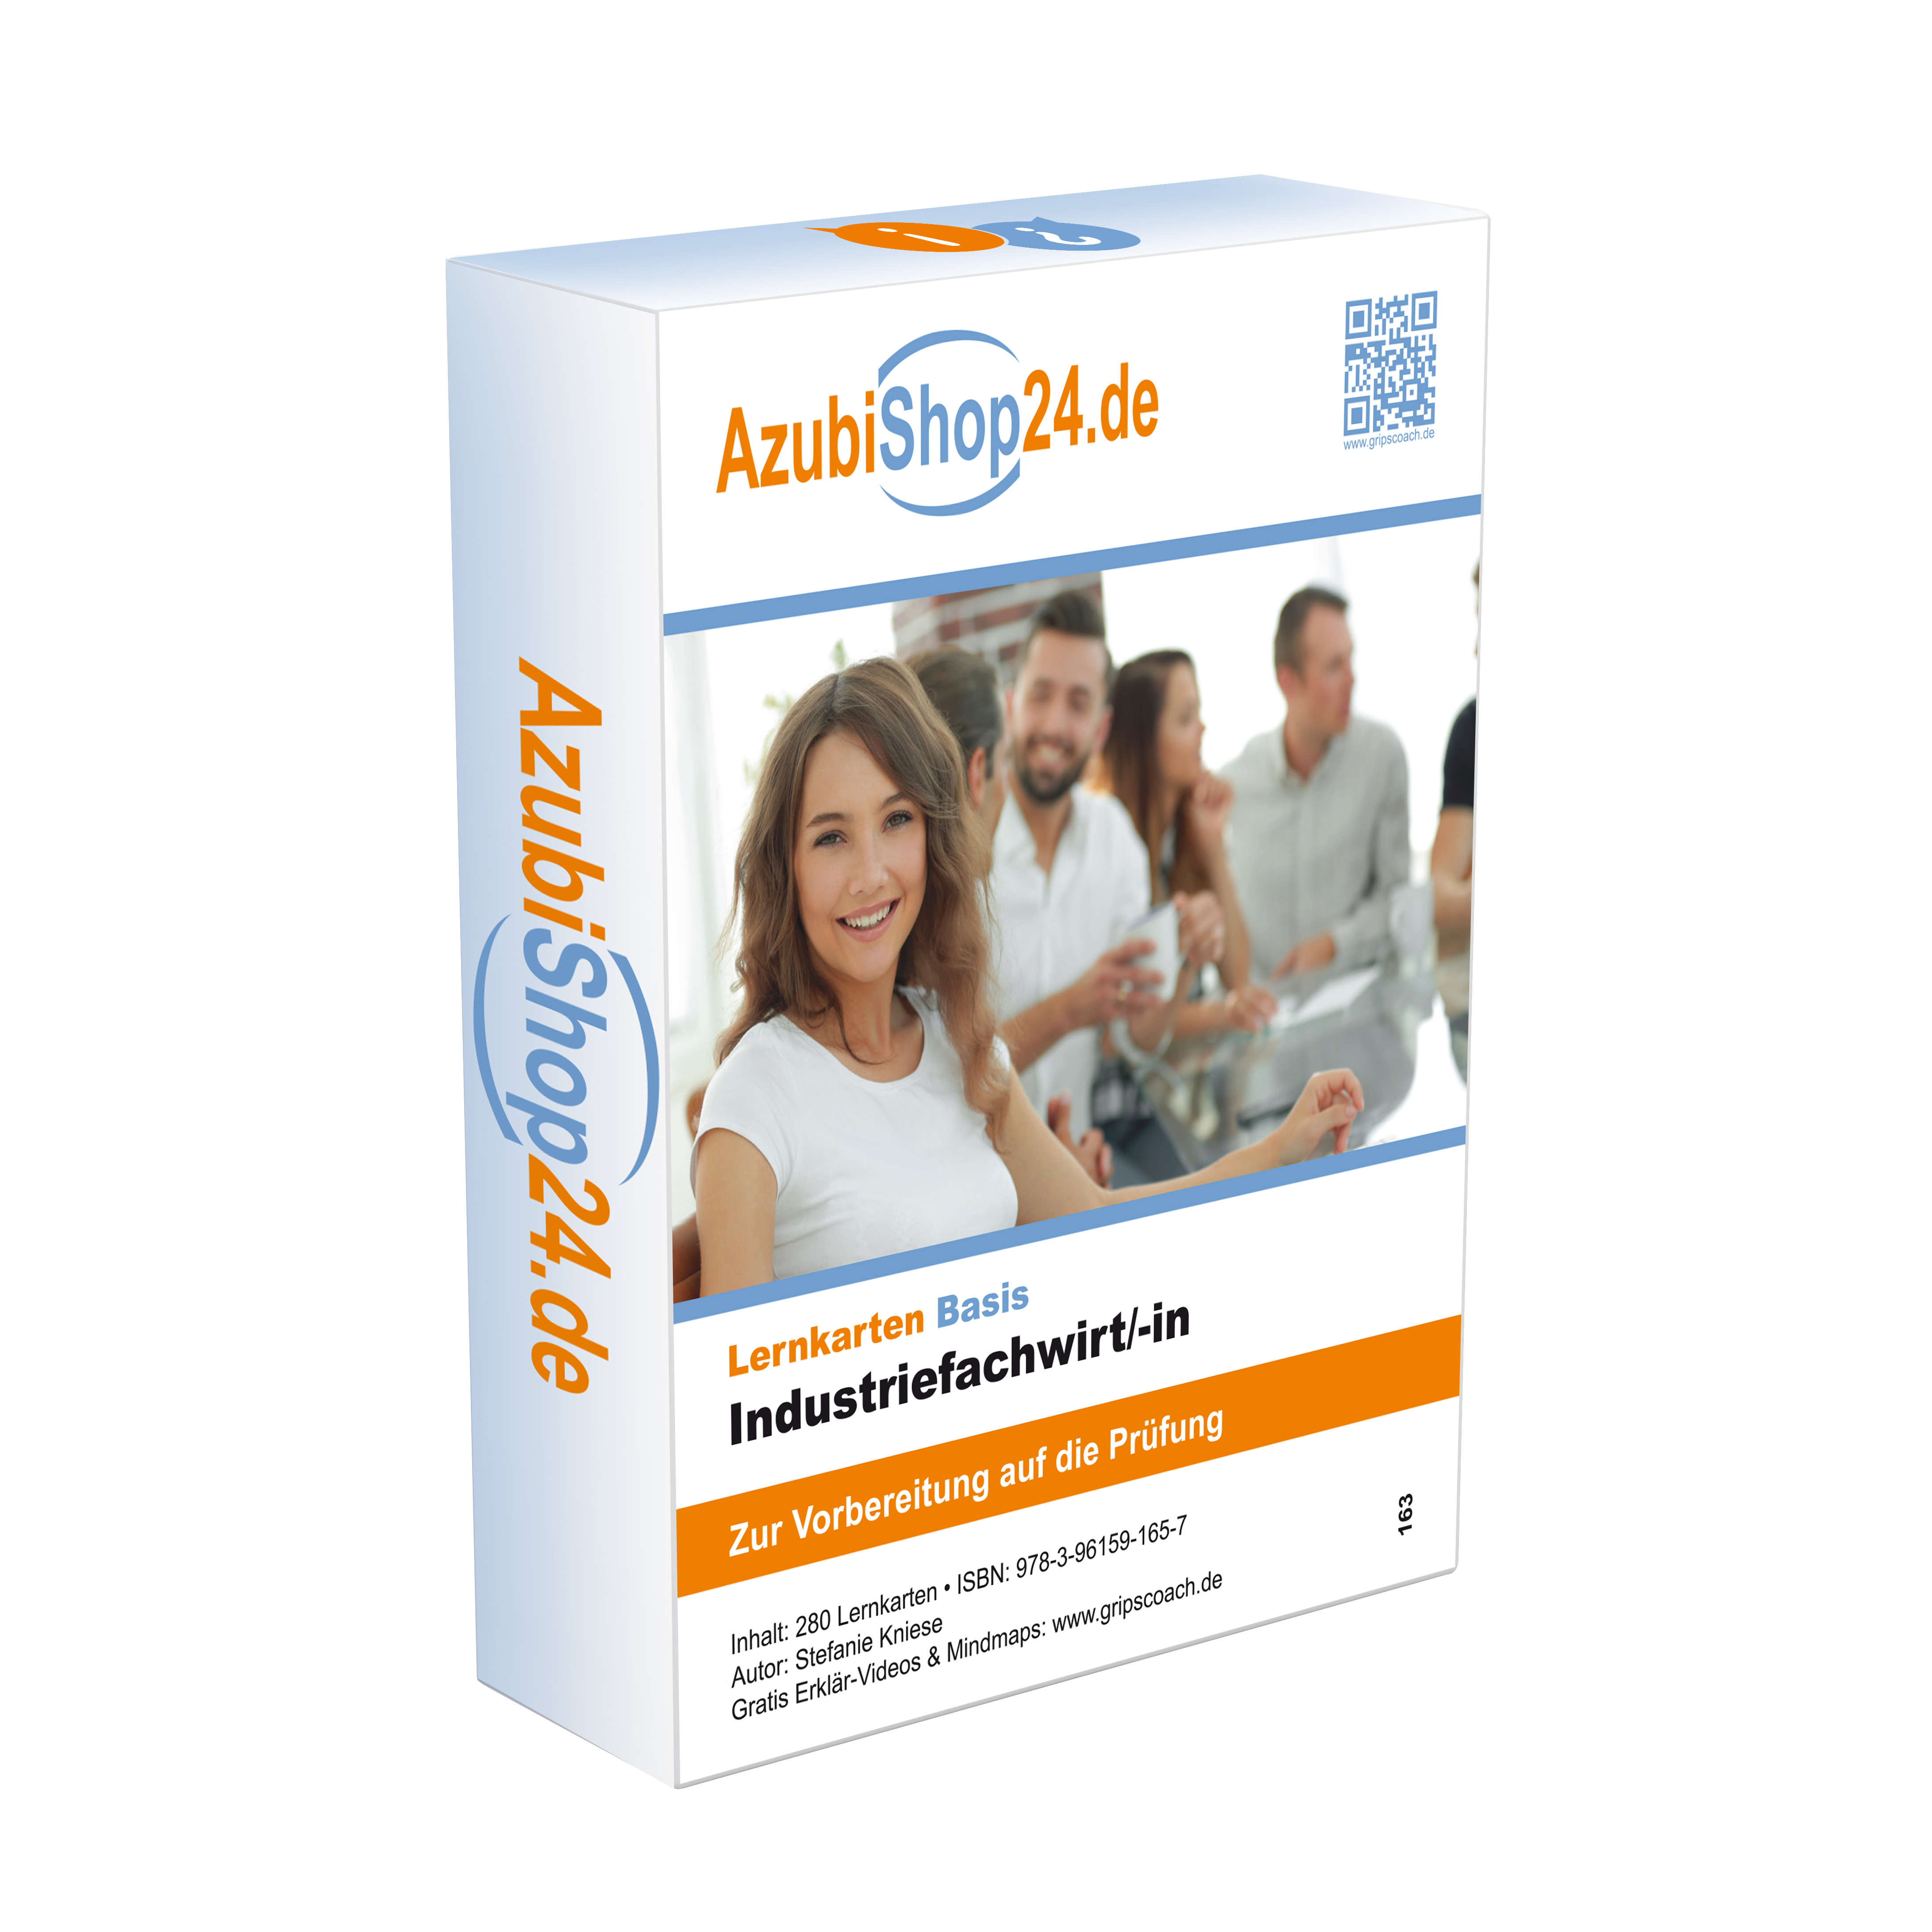
Industriefachwirt Lernkarten
Industriefachwirt - 280 Lernkarten zur Prüfungsvorbereitung
Industriefachwirt - 280 Lernkarten zur Prüfungsvorbereitung
Extrait
Tu vois un extrait de ce fichier. Nous te prions de prendre contact avec nous pour recevoir accès à ce fichier.
Si tu as reçu un code de déverrouillage, tu peux l'utiliser ici.
-
- 1 / 10
-
Flashcards
Was sind die 3 Schritte, die zur Investitionsplanung gehören?
- Analyse
- Bewertung
- Umsetzung
Was sind die 3 Ziele einer Finanzierung?
- Liquidität
- Rentabilität
- Dispositionsfreiheit
Bitte nennen Sie die Kriterien zur Beurteilung von Investitionen.
• Wirtschaftlichkeit
• Steuerlast
• Liquidität
• Absatzerwartungen
• Wettbewerbsfähigkeit
• Folgekosten
Was versteht man unter einer statischen Rechnung?
Die Betrachtung der Summen eines definierten Zeitraumes, ohne die weitere Unterscheidung der Ein- und Auszahlungspunkte.
Was versteht man unter einer dynamischen Rechnung?
Die Betrachtung der finanziellen Auswirkungen über den gesamten, absehbaren Investitionszeitraum unter Berücksichtigung der Zeitpunkte.
Was ist eine Kostenvergleichsrechnung?
Die Gegenüberstellung aller (jährlichen) Kosten. Also die Summe aus Betriebskosten, Abschreibungen, kalkulatorischen Zinsen (Hier beachte man: Die Zinsberechnung bezogen auf die durchschnittliche Kapitalbindung während der Laufzeit, demnach bei der Abschreibung ohne Restwert zu berechnen auf die Hälfte der Anschaffungskosten). Bei unterschiedlichen Kapazitäten der zu vergleichenden Investitionsalternativen jährlichen Kosten auf die herstellbare Stückzahl per anno.
Nennen Sie 3 verschiedene Investitionsarten.
• Sachinvestition
• Finanzinvestition
• Immaterielle Investition
Warum führt man während der Investitionsplanung eine Bewertung durch?
Sie soll die Wirtschaftlichkeit beurteilen und dient als Grundlage für die Entscheidung zwischen (Angebots-)Alternativen.
Was versteht man unter der Gewinnvergleichsrechnung?
Sie ist eine Erweiterung der Kostenvergleichsrechnung. So dass die ermittelten jährlichen Kosten von den errechneten jährlichen Erlösen zur Ermittlung des Gewinns abgezogen werden.
Was versteht man unter der Rentabilitätsrechnung?
Sie ist die Erweiterung der Gewinnvergleichsrechnung. So dass der ermittelte Gewinn in Prozent des durchschnittlich investierten Kapitals dies ist die Rentabilität berechnet wird.
Das durchschnittlich investierte Kapital ist somit gleich der Anschaffungskosten oder der Anschaffungskosten plus Restwert.