

W&G – Finanzwirtschaftliche Zusammenhänge (FWZ)
Die Lernkarten für das Fach «Wirtschaft und Gesellschaft» sind auf das Lehrmittel «W&G anwenden und verstehen» für angehende Kaufleute EFZ (E-Profil) aus dem Verlag SKV abgestimmt. Erstellt wurden die Inhalte von der Lernkarten-Spezialistin mindprep Verlag AG.
Die Lernkarten für das Fach «Wirtschaft und Gesellschaft» sind auf das Lehrmittel «W&G anwenden und verstehen» für angehende Kaufleute EFZ (E-Profil) aus dem Verlag SKV abgestimmt. Erstellt wurden die Inhalte von der Lernkarten-Spezialistin mindprep Verlag AG.
Leseprobe
Diese Kartei ist ein Angebot des Verlags SKV. Nach dem Kauf in unserem Store kannst du die digitale Vollversion mit einer kostenlosen BASIC-Registrierung in der Web- und Mobile-App von card2brain lernen.
Was ist die Definition eines Kontos?
- Definition -
FWZ – 1 Kaufmännische Buchführung
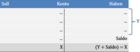
Das Konto ist ein Hilfsmittel zur Erfassung der finanziellen Tatbestände, der einzelnen Buchungstatsachen. Es besteht aus zwei Betragsspalten. Die linke Spalte wird mit Soll und die rechte Spalte mit Haben bezeichnet. Welche für die Zunahmen und welche für die Abnahmen ist, ist abhängig von der Art des Kontos.
➔ Soll (linke Spalte), Haben (rechte Spalte)
Wie nennt man die Differenz der beiden Kolonnen eines Kontos?
- Verständnisfrage-
FWZ – 1 Kaufmännische Buchführung
Die Differenz zwischen den Totalen der beiden Spalten (zwischen Soll und Haben) heisst Saldo.
Er wird jeweils beim Abschluss eines Kontos (quasi als Restgrösse) auf der betragsmässig schwächeren Seite eingetragen, sodass das Gesamttotal auf beiden Seiten gleich gross ist.
➔ Durch das Saldo werden die beiden Seiten des Kontos ausgeglichen.
Stelle ein Konto mit allen nötigen Angaben am Beispiel eines Aktivkontos grafisch dar.
- Grafik -
FWZ – 1 Kaufmännische Buchführung
Zum Vergrössern Bild anklicken.
Was bildet die Grundlage für einen Kontoeintrag?
- Verständnisfrage -
FWZ – 1 Kaufmännische Buchführung
Die Grundlage für jeden Kontoeintrag bildet ein Beleg wie z.B. Barquittung, Lieferschein, Rechnung, Bankauszug. Dies dient als Beweis für die im Konto eingetragene Veränderung.
Welche Arten von Konten gibt es?
- 6 Punkte -
FWZ – 1 Kaufmännische Buchführung
- Bestandeskonten :
- Aktivkonten
- Passivkonten
- Erfolgskonten:
- Aufwandskonten
- Ertragskonten
Was ist die Definition von Aktiven?
- Definition -
FWZ – 1 Kaufmännische Buchführung
Unter Aktiven versteht man Geld und andere Vermögensteile, die dem Unternehmen irgendwann Geld oder einen in Geld gemessenen Nutzen bringen.
➔ Vermögen des Unternehmens
➔ Sie werden in der Bilanz links (Soll) festgehalten.
Wie werden Zunahmen bzw. Abnahmen in Aktivkonten verbucht?
- Verständnisfrage -
FWZ – 1 Kaufmännische Buchführung
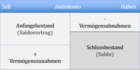
bei Eröffnung: Anfangsbestand ➔ im Soll (links)
Zunahmen der Aktiven ➔ im Soll (links) eingetragen
Abnahmen der Aktiven ➔ im Haben (rechts) eingetragen
➔ bei Wiedereröffnung ist der vorangegangene Saldo als neuer Anfangsbestand auf Sollseite zu verbuchen
Stelle die Ab- und Zunahme bei Aktivkonten grafisch dar.
- Grafik -
FWZ – 1 Kaufmännische Buchführung
Zum Vergrössern Bild anklicken.
Was sind gebräuchliche Aktivkonten?
- 12 Punkte -
FWZ – 1 Kaufmännische Buchführung
- Kasse
- Post- und Bankguthaben
- Wertschriften
- Forderungen aus Lieferungen und Leistungen (LL)
- Vorräte
- Darlehen (Aktivdarlehen)
- Beteiligungen
- Maschinen und Apparate
- Mobiliar und Einrichtungen
- Büromaschinen
- Fahrzeuge
- Geschäftsliegenschaften (Immobilien)
Welche Konten fasst man für den laufenden Geldverkehr zusammen?
- Verständnisfrage -
FWZ – 1 Kaufmännische Buchführung
Die Aktivkonten für den laufenden Geldverkehr werden unter dem Konto „Flüssige Mittel“, oder auch Liquide Mittel, für die Bilanz oft zusammengefasst. Dazu gehört der tägliche Geldverkehr, der meist bar oder auch über laufende Bank- oder Postkonten abgewickelt wird (Kontokorrent).
➔ „Kasse“, „Postguthaben“, „Bankguthaben“ ➔ „Flüssige Mittel“
-
- 1 / 10
-
Cartes-fiches
Was ist die Definition eines Kontos?
- Definition -
FWZ – 1 Kaufmännische Buchführung
Das Konto ist ein Hilfsmittel zur Erfassung der finanziellen Tatbestände, der einzelnen Buchungstatsachen. Es besteht aus zwei Betragsspalten. Die linke Spalte wird mit Soll und die rechte Spalte mit Haben bezeichnet. Welche für die Zunahmen und welche für die Abnahmen ist, ist abhängig von der Art des Kontos.
➔ Soll (linke Spalte), Haben (rechte Spalte)
Wie nennt man die Differenz der beiden Kolonnen eines Kontos?
- Verständnisfrage-
FWZ – 1 Kaufmännische Buchführung
Die Differenz zwischen den Totalen der beiden Spalten (zwischen Soll und Haben) heisst Saldo.
Er wird jeweils beim Abschluss eines Kontos (quasi als Restgrösse) auf der betragsmässig schwächeren Seite eingetragen, sodass das Gesamttotal auf beiden Seiten gleich gross ist.
➔ Durch das Saldo werden die beiden Seiten des Kontos ausgeglichen.
Stelle ein Konto mit allen nötigen Angaben am Beispiel eines Aktivkontos grafisch dar.
- Grafik -
FWZ – 1 Kaufmännische Buchführung
Zum Vergrössern Bild anklicken.
Was bildet die Grundlage für einen Kontoeintrag?
- Verständnisfrage -
FWZ – 1 Kaufmännische Buchführung
Die Grundlage für jeden Kontoeintrag bildet ein Beleg wie z.B. Barquittung, Lieferschein, Rechnung, Bankauszug. Dies dient als Beweis für die im Konto eingetragene Veränderung.
Welche Arten von Konten gibt es?
- 6 Punkte -
FWZ – 1 Kaufmännische Buchführung
- Bestandeskonten :
- Aktivkonten
- Passivkonten
- Erfolgskonten:
- Aufwandskonten
- Ertragskonten
Was ist die Definition von Aktiven?
- Definition -
FWZ – 1 Kaufmännische Buchführung
Unter Aktiven versteht man Geld und andere Vermögensteile, die dem Unternehmen irgendwann Geld oder einen in Geld gemessenen Nutzen bringen.
➔ Vermögen des Unternehmens
➔ Sie werden in der Bilanz links (Soll) festgehalten.
Wie werden Zunahmen bzw. Abnahmen in Aktivkonten verbucht?
- Verständnisfrage -
FWZ – 1 Kaufmännische Buchführung
bei Eröffnung: Anfangsbestand ➔ im Soll (links)
Zunahmen der Aktiven ➔ im Soll (links) eingetragen
Abnahmen der Aktiven ➔ im Haben (rechts) eingetragen
➔ bei Wiedereröffnung ist der vorangegangene Saldo als neuer Anfangsbestand auf Sollseite zu verbuchen
Stelle die Ab- und Zunahme bei Aktivkonten grafisch dar.
- Grafik -
FWZ – 1 Kaufmännische Buchführung
Zum Vergrössern Bild anklicken.
Was sind gebräuchliche Aktivkonten?
- 12 Punkte -
FWZ – 1 Kaufmännische Buchführung
- Kasse
- Post- und Bankguthaben
- Wertschriften
- Forderungen aus Lieferungen und Leistungen (LL)
- Vorräte
- Darlehen (Aktivdarlehen)
- Beteiligungen
- Maschinen und Apparate
- Mobiliar und Einrichtungen
- Büromaschinen
- Fahrzeuge
- Geschäftsliegenschaften (Immobilien)
Welche Konten fasst man für den laufenden Geldverkehr zusammen?
- Verständnisfrage -
FWZ – 1 Kaufmännische Buchführung
Die Aktivkonten für den laufenden Geldverkehr werden unter dem Konto „Flüssige Mittel“, oder auch Liquide Mittel, für die Bilanz oft zusammengefasst. Dazu gehört der tägliche Geldverkehr, der meist bar oder auch über laufende Bank- oder Postkonten abgewickelt wird (Kontokorrent).
➔ „Kasse“, „Postguthaben“, „Bankguthaben“ ➔ „Flüssige Mittel“